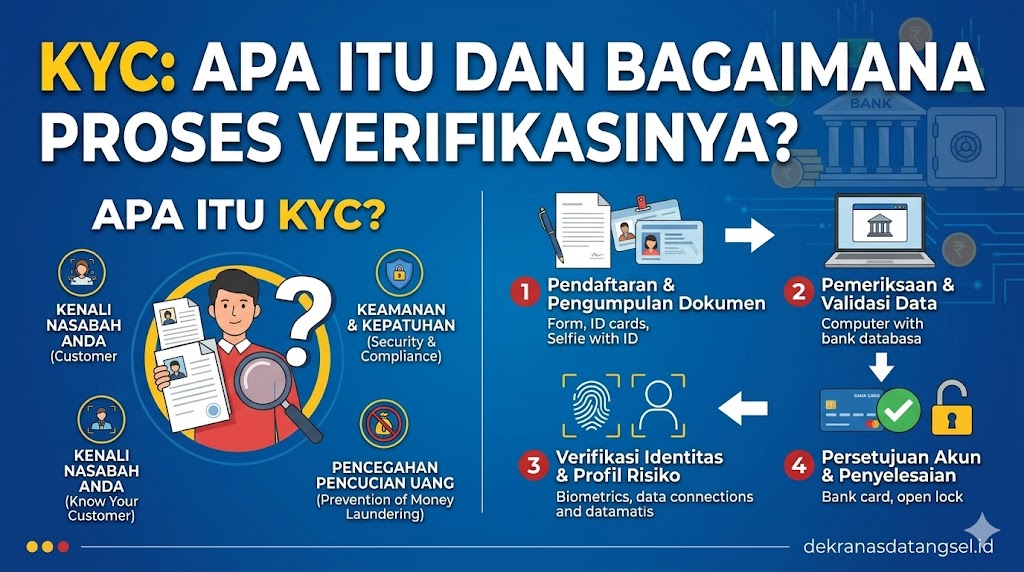
Pernah ditanya petugas bank untuk mengisi formulir panjang atau diminta foto selfie sambil pegang KTP saat buka rekening? Atau mungkin merasa ribet karena harus upload dokumen berkali-kali di aplikasi digital banking?
Semua prosedur itu bukan sekadar formalitas. Namanya KYC—singkatan dari Know Your Customer—yang menjadi kewajiban setiap lembaga keuangan di Indonesia. Prosesnya memang terkesan rumit, tapi sebenarnya ada alasan kuat di balik setiap langkah verifikasi tersebut.
Nah, artikel ini akan mengupas tuntas apa itu KYC, mengapa bank begitu ketat dalam verifikasi identitas nasabah, dan bagaimana sebenarnya proses pengecekan data dilakukan dari balik layar.
Definisi KYC dalam Perbankan Indonesia
KYC atau Know Your Customer adalah prinsip kehati-hatian bank dalam mengenali identitas, profil risiko, dan pola transaksi nasabahnya. Berdasarkan regulasi Otoritas Jasa Keuangan (OJK) melalui POJK Nomor 12/POJK.01/2017, setiap lembaga jasa keuangan wajib menerapkan program anti pencucian uang dan pencegahan pendanaan terorisme.
Prinsip ini bukan cuma soal data nama dan alamat. Bank harus memahami sumber dana nasabah, tujuan pembukaan rekening, hingga estimasi frekuensi transaksi bulanan. Informasi tersebut kemudian digunakan untuk mengkategorikan tingkat risiko—apakah nasabah masuk kategori low risk, medium risk, atau high risk.
Sejak 2017, implementasi KYC di Indonesia semakin ketat seiring dengan masuknya Indonesia dalam daftar pengawasan Financial Action Task Force (FATF). Kegagalan menerapkan KYC dengan benar bisa berujung pada sanksi administratif hingga pencabutan izin operasional bank.
Mengapa Verifikasi Nasabah Sangat Penting
Ada tiga alasan utama mengapa bank menjalankan KYC dengan serius.
Pertama, untuk mencegah pencucian uang. Tanpa verifikasi ketat, rekening bank bisa disalahgunakan sebagai tempat transit dana hasil kejahatan—dari korupsi, narkoba, hingga perdagangan ilegal. Data Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) mencatat lebih dari 400 ribu laporan transaksi mencurigakan sepanjang 2025, dengan nilai mencapai triliunan rupiah.
Kedua, melindungi nasabah dari kejahatan finansial. Verifikasi biometrik seperti foto wajah dan sidik jari mempersulit pelaku fraud membuka rekening menggunakan identitas orang lain. Kasus-kasus modus pinjol ilegal yang menyalahgunakan data KTP korban sebenarnya bisa diminimalisir jika verifikasi KYC dilakukan dengan benar.
Ketiga, kepatuhan terhadap regulasi internasional. Bank yang gagal menerapkan standar KYC global bisa kehilangan akses terhadap sistem pembayaran internasional seperti SWIFT atau mengalami kesulitan dalam correspondent banking.
Dokumen yang Diperlukan untuk Verifikasi KYC
Setiap bank memiliki daftar dokumen standar yang harus dilengkapi nasabah. Untuk individu, persyaratan umumnya meliputi:
- KTP elektronik (e-KTP) yang masih berlaku
- NPWP untuk pembukaan rekening dengan limit tertentu
- Bukti alamat domisili (tagihan listrik, air, atau surat keterangan RT/RW)
- Specimen tanda tangan
- Pas foto terbaru ukuran 4×6 cm
- Surat keterangan kerja atau slip gaji (untuk nasabah prioritas)
Khusus untuk nasabah korporasi atau badan usaha, dokumen yang dibutuhkan lebih kompleks. Mulai dari akta pendirian perusahaan, SIUP, TDP, NPWP perusahaan, hingga struktur kepemilikan saham dan identitas beneficial owner—pihak yang benar-benar menikmati manfaat ekonomi dari perusahaan tersebut.
Berdasarkan POJK 12/2017, beneficial owner wajib diidentifikasi hingga individu perorangan yang memiliki saham lebih dari 25 persen. Ketentuan ini untuk mencegah penggunaan perusahaan cangkang dalam skema pencucian uang.
Tahapan Proses Verifikasi KYC di Bank
Proses KYC bukan hanya soal mengumpulkan dokumen. Ada beberapa tahap yang dilalui sebelum rekening nasabah benar-benar aktif dan bisa digunakan.
Customer Identification Program (CIP)
Tahap pertama adalah identifikasi. Petugas bank akan memverifikasi keaslian dokumen identitas melalui sistem Dukcapil untuk mencocokkan data KTP dengan database kependudukan nasional. Jika ada ketidaksesuaian—misalnya NIK tidak terdaftar atau foto tidak match—proses pembukaan rekening bisa ditolak.
Customer Due Diligence (CDD)
Setelah identitas terverifikasi, bank melakukan penelusuran lebih dalam. Nasabah diminta mengisi formulir profiling yang mencakup:
- Sumber penghasilan utama dan estimasi pendapatan bulanan
- Tujuan pembukaan rekening (saving, investasi, bisnis, atau lainnya)
- Estimasi jumlah dan nilai transaksi per bulan
- Pekerjaan, jabatan, dan nama perusahaan tempat bekerja
- Hubungan dengan Politically Exposed Person (PEP) jika ada
Data ini kemudian dinilai untuk menentukan risk profile. Nasabah dengan profil high risk akan mengalami monitoring lebih ketat dan mungkin diminta dokumen tambahan.
Enhanced Due Diligence (EDD)
Untuk nasabah kategori berisiko tinggi—seperti PEP, pejabat negara, pengusaha dengan transaksi internasional rutin, atau nasabah dari negara high-risk—bank menjalankan EDD. Prosesnya bisa termasuk wawancara langsung, kunjungan ke alamat usaha, hingga verifikasi terhadap sumber dana secara mendalam.
Teknologi Verifikasi Digital dalam KYC Modern
Transformasi digital mengubah cara bank melakukan verifikasi. Kini nasabah bisa membuka rekening tanpa ke kantor cabang berkat teknologi e-KYC atau electronic Know Your Customer.
Prosesnya memanfaatkan beberapa teknologi canggih. Video call verification memungkinkan petugas bank memverifikasi identitas nasabah secara real-time melalui panggilan video. Nasabah diminta menunjukkan KTP asli, melakukan gerakan tertentu (seperti menoleh kiri-kanan), dan menjawab pertanyaan seputar data pribadi.
Biometric verification menggunakan pengenalan wajah (facial recognition) dan sidik jari untuk memastikan orang yang mendaftar adalah pemilik KTP yang sah. Sistem ini mencocokkan foto selfie nasabah dengan foto di KTP dan database Dukcapil dengan tingkat akurasi hingga 99 persen.
Optical Character Recognition (OCR) memindai data di KTP secara otomatis sehingga nasabah tidak perlu mengetik manual. Teknologi ini juga bisa mendeteksi KTP palsu dengan menganalisis pola hologram, watermark, dan elemen keamanan lainnya.
Liveness detection mencegah penggunaan foto atau video palsu. Sistem akan meminta nasabah melakukan gerakan acak seperti kedipkan mata, senyum, atau mengucapkan kode tertentu untuk membuktikan bukan rekaman.
Proses KYC di Berbagai Platform Perbankan
Setiap jenis platform perbankan memiliki karakteristik KYC yang berbeda, meskipun standar dasarnya sama.
Bank Konvensional
Pembukaan rekening di bank konvensional masih memerlukan kunjungan fisik ke kantor cabang. Nasabah mengisi formulir aplikasi, menyerahkan dokumen asli untuk diverifikasi, dan bertemu langsung dengan customer service. Proses ini memakan waktu 15-30 menit, tergantung kelengkapan dokumen dan antrean.
Keuntungannya, nasabah bisa langsung bertanya jika ada kebingungan dan mendapat kartu ATM/debit di hari yang sama. Verifikasi juga lebih komprehensif karena petugas bisa menilai langsung kredibilitas nasabah.
Digital Banking
Bank digital seperti Jenius, Jago, Blu, dan LINE Bank mengandalkan 100 persen proses digital. Nasabah cukup download aplikasi, ikuti instruksi registrasi, dan lakukan verifikasi melalui video call atau sistem AI.
Waktu yang dibutuhkan jauh lebih cepat—bisa selesai dalam 10-15 menit. Namun, ada batasan limit transaksi untuk nasabah yang hanya verifikasi secara digital. Untuk upgrade limit, biasanya tetap diminta datang ke kantor cabang atau agen bank.
E-Wallet dan Fintech
Platform pembayaran digital seperti GoPay, OVO, Dana, dan ShopeePay juga menerapkan KYC bertingkat. Akun basic hanya perlu nomor HP, tapi limitnya sangat kecil. Untuk upgrade ke premium atau bisnis, pengguna harus upload KTP, foto selfie, dan kadang NPWP.
Fintech lending seperti KoinWorks, Investree, dan Modalku bahkan melakukan credit scoring dan verifikasi data pekerjaan melalui slip gaji atau mutasi rekening untuk menilai kelayakan kredit.
Perbedaan KYC Tier 1, Tier 2, dan Tier 3
Bank Indonesia dan OJK membagi KYC menjadi beberapa tier berdasarkan tingkat verifikasi dan limit transaksi. Berikut perbandingan detailnya:
| Kategori | Tier 1 | Tier 2 | Tier 3 |
|---|---|---|---|
| Dokumen | Nomor HP saja | KTP + Selfie | KTP + Selfie + NPWP + Bukti Alamat |
| Saldo Maksimal | Rp2 juta | Rp10 juta | Unlimited |
| Transaksi/Bulan | Rp5 juta | Rp25 juta | Unlimited |
| Fitur | Transfer antar bank, bayar tagihan | Semua fitur termasuk investasi | |
| Waktu Verifikasi | Instan | 1-24 jam | 1-3 hari kerja |
Tier 1 cocok untuk pengguna casual yang hanya butuh transaksi kecil. Tier 2 sudah cukup untuk kebutuhan sehari-hari seperti belanja online dan bayar tagihan. Sedangkan Tier 3 wajib bagi yang sering transaksi besar atau menggunakan fitur investasi dan kredit.
Kendala Umum dalam Proses KYC dan Solusinya
Meskipun sudah serba digital, masih banyak nasabah yang mengalami hambatan saat verifikasi KYC.
Foto Selfie Ditolak Sistem
Masalah ini paling sering terjadi. Penyebabnya bisa karena pencahayaan kurang, foto blur, atau wajah tertutup aksesori seperti masker atau kacamata hitam. Solusinya, pastikan foto diambil di ruangan terang dengan cahaya merata, lepas aksesori wajah, dan posisikan kamera sejajar dengan wajah.
Data KTP Tidak Valid
Jika sistem menolak NIK dengan alasan “data tidak ditemukan,” kemungkinan besar database Dukcapil belum terupdate atau ada kesalahan pencatatan saat perekaman KTP. Cara mengatasinya adalah datang langsung ke Disdukcapil terdekat untuk melakukan pembaruan data atau koreksi biodata.
Video Call Verification Gagal
Koneksi internet lemah sering jadi biang kerok. Pastikan menggunakan WiFi atau jaringan 4G dengan sinyal kuat. Siapkan juga KTP asli dan jawaban untuk pertanyaan verifikasi seperti nama ibu kandung, tanggal lahir, atau alamat lengkap.
Dokumen Pendukung Ditolak
Bank kadang menolak bukti alamat karena dianggap tidak valid. Tagihan listrik atau PDAM yang diterima harus atas nama sendiri dan tidak lebih dari 3 bulan terakhir. Jika tinggal di rumah orang tua atau kost, minta surat keterangan domisili dari RT/RW setempat.
Keamanan Data Pribadi dalam Proses KYC
Pertanyaan yang sering muncul: seberapa aman data pribadi yang dikumpulkan saat KYC?
Bank wajib menerapkan sistem keamanan berlapis berdasarkan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Data nasabah disimpan dalam server terenkripsi dengan protokol AES 256-bit—standar yang sama digunakan oleh militer dan lembaga intelijen.
Akses terhadap data dibatasi hanya untuk pegawai dengan otorisasi khusus dan setiap aktivitas tercatat dalam audit trail. Bank juga wajib melakukan penetration testing rutin untuk memastikan tidak ada celah keamanan yang bisa dieksploitasi hacker.
Jika terjadi kebocoran data, bank bisa dikenai sanksi administratif hingga pidana sesuai UU PDP. Nasabah juga berhak menuntut ganti rugi jika mengalami kerugian akibat kelalaian bank dalam menjaga data.
Namun, nasabah juga punya tanggung jawab. Jangan pernah membagikan username, password, OTP, atau PIN kepada siapapun termasuk yang mengaku petugas bank. Bank tidak pernah meminta informasi sensitif melalui telepon atau pesan.
Update Regulasi KYC Terbaru di 2026
OJK terus memperbarui regulasi KYC untuk mengikuti perkembangan teknologi dan modus kejahatan finansial. Mulai Januari 2026, beberapa perubahan signifikan diterapkan.
Pertama, kewajiban periodic review atau peninjauan ulang data nasabah. Bank harus memvalidasi ulang informasi nasabah setiap 2 tahun untuk kategori low risk, setiap tahun untuk medium risk, dan setiap 6 bulan untuk high risk. Nasabah yang tidak kooperatif bisa mengalami pembekuan sementara akun hingga data diperbarui.
Kedua, penerapan National KYC atau KYC terpusat. Pemerintah melalui OJK dan Bank Indonesia sedang mengembangkan database KYC nasional sehingga nasabah cukup verifikasi sekali dan bisa digunakan di semua lembaga keuangan. Sistem ini diharapkan operasional penuh pada 2027.
Ketiga, penggunaan digital identity berbasis blockchain untuk meningkatkan keamanan dan efisiensi. Beberapa bank besar sudah pilot project menggunakan teknologi ini.
Kontak Layanan Informasi KYC
Untuk informasi lebih lanjut atau keluhan terkait proses KYC, nasabah bisa menghubungi:
Otoritas Jasa Keuangan (OJK)
- Call Center: 157
- Email: [email protected]
- Website: www.ojk.go.id
Bank Indonesia
- Call Center: 131
- Email: [email protected]
- Website: www.bi.go.id
Lembaga Perlindungan Konsumen (YLKI)
- Telp: (021) 7981858
- Email: [email protected]
Masing-masing Bank Setiap bank memiliki customer service 24 jam yang bisa dihubungi melalui telepon, live chat di aplikasi, atau media sosial resmi. Pastikan menghubungi nomor resmi yang tercantum di website atau aplikasi bank untuk menghindari penipuan.
Kesimpulan
Proses KYC memang terasa ribet, tapi sebenarnya untuk melindungi semua pihak—baik nasabah, bank, maupun sistem keuangan secara keseluruhan. Dengan memahami apa yang dibutuhkan dan mengapa diperlukan, verifikasi bisa jadi lebih lancar dan cepat.
Teknologi terus berkembang membuat KYC semakin praktis tanpa mengorbankan keamanan. Jadi, siapkan dokumen dengan baik, ikuti instruksi dengan teliti, dan jangan ragu bertanya jika ada yang kurang jelas. Semoga artikel ini membantu memberikan gambaran lengkap tentang proses verifikasi nasabah di bank. Terima kasih sudah membaca, dan semoga transaksi perbankan selalu aman dan lancar!
Disclaimer: Informasi dalam artikel ini berdasarkan regulasi OJK dan Bank Indonesia yang berlaku hingga awal 2026 dan dapat berubah sesuai kebijakan terbaru. Untuk informasi paling akurat, disarankan untuk menghubungi langsung bank atau mengakses website resmi OJK.
Sumber dan Referensi Berita
Artikel ini disusun berdasarkan regulasi resmi dari Otoritas Jasa Keuangan (OJK) melalui POJK Nomor 12/POJK.01/2017 tentang Penerapan Program Anti Pencucian Uang dan Pencegahan Pendanaan Terorisme di Sektor Jasa Keuangan, data dari Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), serta Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Informasi tambahan diperoleh dari Bank Indonesia terkait implementasi digital banking dan sistem pembayaran.
FAQ: Pertanyaan Seputar KYC dan Verifikasi Nasabah
1. Apakah KYC hanya berlaku saat buka rekening baru?
Tidak. Bank wajib melakukan periodic review atau peninjauan ulang data nasabah secara berkala. Frekuensinya tergantung kategori risiko—mulai dari 6 bulan hingga 2 tahun sekali. Nasabah juga diminta update data jika ada perubahan signifikan seperti pindah alamat, ganti pekerjaan, atau peningkatan limit transaksi.
2. Berapa lama proses verifikasi KYC biasanya selesai?
Untuk verifikasi dasar (Tier 1 dan Tier 2) melalui digital banking, prosesnya bisa selesai dalam 1-24 jam. Verifikasi lengkap (Tier 3) atau untuk rekening prioritas memerlukan waktu 1-3 hari kerja. Jika ada dokumen yang perlu klarifikasi tambahan atau nasabah masuk kategori high risk, bisa memakan waktu hingga 1 minggu.
3. Apakah KYC berlaku untuk semua jenis layanan keuangan?
Ya. KYC wajib diterapkan oleh semua lembaga jasa keuangan yang diawasi OJK—termasuk bank, perusahaan sekuritas, asuransi, fintech lending, e-wallet, peer-to-peer lending, hingga platform crowdfunding. Bahkan money changer dan perusahaan gadai juga harus menjalankan KYC untuk transaksi di atas batas tertentu.
4. Apa yang terjadi jika menolak melakukan KYC atau update data?
Bank berhak melakukan tindakan pembatasan—mulai dari freeze sementara fitur tertentu, penurunan limit transaksi, hingga penutupan rekening jika nasabah tetap tidak kooperatif. Ini bukan kewenangan sepihak bank, tapi mandat dari regulasi OJK yang harus dipatuhi semua lembaga keuangan.
5. Bisakah menggunakan data KYC dari satu bank untuk bank lain?
Saat ini belum bisa karena setiap bank memiliki sistem dan database terpisah. Namun, pemerintah sedang mengembangkan sistem National KYC yang memungkinkan data verifikasi digunakan di berbagai lembaga keuangan. Pilot project sudah dimulai di beberapa bank besar dan diharapkan implementasi penuh pada 2027-2028.