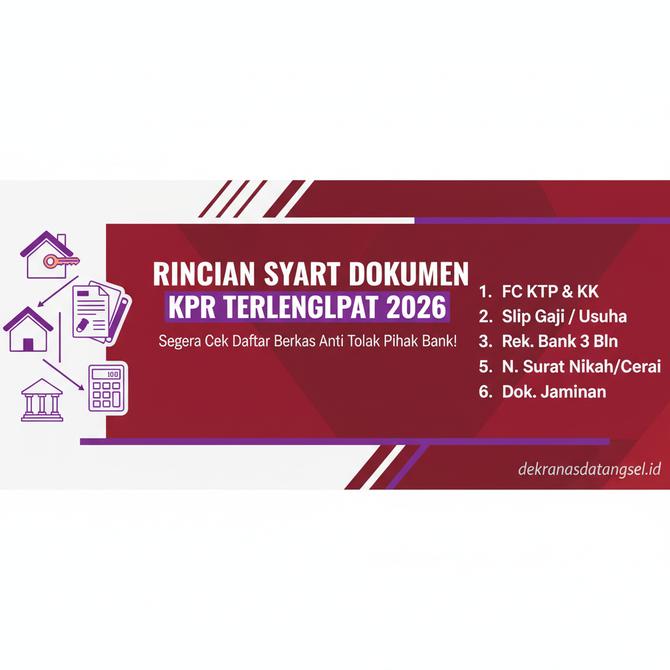
Sebelum mengajukan permohonan kredit properti (KPR) ke bank, ada satu hal penting yang tidak boleh sampai terlewatkan—menyiapkan dokumen dengan lengkap. Salah satu alasan penolakan kredit KPR paling sering adalah kelengkapan berkas yang tidak sempurna. Padahal, jika dokumen sudah disiapkan dengan baik sejak awal, proses persetujuan bisa berjalan jauh lebih cepat dan lancar.
Tahun 2026 ini, persyaratan dokumen KPR tetap mengikuti standar yang ditetapkan oleh berbagai lembaga perbankan dan Otoritas Jasa Keuangan (OJK). Meski demikian, beberapa bank mungkin memiliki kriteria tambahan yang spesifik. Jadi, memahami daftar berkas lengkap sebelum datang ke bank adalah langkah bijak yang bisa menghemat waktu dan energi.
Artikel ini akan menguraikan semua syarat dokumen KPR yang perlu disiapkan, mulai dari dokumen pribadi, dokumen keuangan, hingga dokumen properti. Simak baik-baik agar pengajuan KPR tidak ditolak.
Apa Itu KPR dan Mengapa Dokumen Lengkap Sangat Penting?
KPR atau Kredit Properti Rumah adalah produk pembiayaan yang ditawarkan bank untuk membantu calon pembeli membeli properti, baik rumah, apartemen, maupun tanah. Dalam proses persetujuan KPR, bank akan melakukan evaluasi menyeluruh terhadap kemampuan pembayaran dan kelayakan calon debitur.
Dokumen yang lengkap dan valid adalah bukti nyata yang membantu bank membuat keputusan persetujuan dengan lebih percaya diri. Jika berkas tidak lengkap, proses evaluasi akan terhenti, dan bank akan meminta revisi atau penambahan dokumen. Ini bisa memperlama waktu tunggu hingga berbulan-bulan. Pun, jika dokumentasi tidak rapi atau ada yang meragukan, bank bisa langsung menolak permohonan tanpa ragu.
Dokumen Pribadi dan Identitas yang Wajib Disiapkan
Langkah pertama dalam proses KPR adalah membuktikan identitas dan status kepemilikan diri. Bank perlu memastikan bahwa pemohon adalah orang yang benar dan memiliki legal standing untuk mengajukan kredit.
Berikut dokumen pribadi yang harus disertakan:
1. Kartu Tanda Penduduk (KTP)
KTP asli dan fotokopi yang masih berlaku adalah dokumen dasar wajib. Pastikan KTP tidak dalam kondisi pucat atau rusak, karena bank bisa menolak KTP yang tidak terbaca dengan jelas.
2. Kartu Keluarga (KK)
Fotokopi KK diperlukan untuk memverifikasi hubungan keluarga dan status perkawinan. Jika ada perubahan data keluarga, pastikan KK sudah diperbarui di kantor kelurahan.
3. Akta Nikah atau Surat Cerai
Untuk yang sudah menikah, akta nikah atau buku nikah fotokopi harus dilengkapi. Jika pernah bercerai, sertakan surat cerai resmi dari pengadilan.
4. Pas Foto
Biasanya bank meminta 2-4 lembar pas foto berukuran 3×4 cm dengan latar belakang merah atau biru. Pastikan foto masih terbaru dan mencerminkan penampilan saat ini.
5. Nomor Pokok Wajib Pajak (NPWP)
NPWP fotokopi adalah dokumen penting untuk calon debitur. Jika belum memiliki NPWP, segera daftarkan ke Direktorat Jenderal Pajak.
Dokumen Keuangan yang Menentukan Persetujuan KPR
Bagian paling krusial dalam persetujuan KPR adalah verifikasi kemampuan finansial pemohon. Bank akan mengecek apakah penghasilan cukup untuk membayar cicilan bulanan sekaligus kebutuhan hidup lainnya.
Dokumen keuangan yang diperlukan meliputi:
1. Surat Keterangan Gaji
Untuk karyawan tetap, surat keterangan gaji dari perusahaan atau instansi tempat kerja harus disertakan. Surat ini harus berisi nama lengkap, posisi, lama bekerja, dan gaji per bulan. Lebih baik jika ada kop perusahaan dan tanda tangan resmi pimpinan.
2. Slip Gaji
Fotokopi slip gaji tiga bulan terakhir biasanya diminta untuk memverifikasi konsistensi penghasilan. Pastikan slip gaji masih dalam kondisi jelas dan terbaca.
3. Rekening Koran (Bank Statement)
Fotokopi rekening koran tiga hingga enam bulan terakhir dari bank tempat gajian diterima. Dokumen ini menunjukkan arus kas bulanan dan pola pengeluaran calon debitur.
4. Laporan Keuangan (untuk Non-Karyawan)
Bagi yang bekerja sebagai freelancer, wiraswasta, atau memiliki usaha sendiri, sertakan laporan keuangan usaha tiga tahun terakhir (jika ada) beserta perhitungan laba rugi resmi.
5. Surat Pernyataan Penghasilan
Beberapa bank meminta surat pernyataan penghasilan bermaterai yang ditandatangani pemohon, khususnya untuk profesi yang penghasilannya variabel.
6. Berita Acara Peninjauan Lapangan (untuk Usaha)
Jika pemohon memiliki usaha atau toko, bank biasanya melakukan survei lapangan dan membuat berita acaranya sebagai bagian dari verifikasi penghasilan.
Dokumen Properti yang Menjadi Jaminan Kredit
Properti yang akan dibeli adalah aset yang menjadi jaminan utama dalam KPR. Oleh karena itu, bank perlu memverifikasi status kepemilikan, lokasi, dan kondisi fisik properti secara seksama.
Dokumen properti yang harus disiapkan:
1. Sertifikat Tanah
Sertifikat Hak Milik (SHM) atau Sertifikat Hak Guna Bangunan (SHGB) asli dari seller harus ada. Bank biasanya memegang sertifikat ini sebagai jaminan hingga kredit lunas. Pastikan sertifikat tidak ada sengketa atau beban hukum lainnya.
2. Surat Ukur dan Gambar Situasi
Dokumen ini menunjukkan ukuran tanah, batas-batas properti, dan letak di lapangan. Surat ukur harus dikeluarkan oleh BPN (Badan Pertanahan Nasional).
3. Pajak Bumi dan Bangunan (PBB)
Fotokopi PBB tahun terakhir dan bukti pembayaran PBB untuk memastikan bahwa properti sudah tercatat di sistem perpajakan dan tidak ada tunggakan.
4. Riwayat Pajak dan Pajak Jual Beli
Histori perubahan kepemilikan dan dokumen pajak jual beli dari transaksi sebelumnya akan diminta untuk verifikasi riwayat properti.
5. Surat Jual Beli atau Perjanjian Pengikatan Jual Beli (PPJB)
Dokumen transaksi yang menunjukkan kesepakatan antara pembeli dan penjual, termasuk harga, syarat, dan kondisi properti.
6. Surat Pernyataan dari Seller
Bank biasanya meminta surat pernyataan dari penjual yang menyatakan bahwa properti bebas dari beban dan sengketa, serta tidak dalam keadaan terikat pinjaman atau hipotik.
7. Risalah Pemeriksaan Fisik Properti
Laporan hasil inspeksi fisik properti yang dilakukan oleh bank atau surveyor independen, mencakup kondisi bangunan, sistem kelistrikan, pipa air, dan kelengkapan lainnya.
Dokumen Tambahan yang Mungkin Diminta Bank
Selain dokumen utama di atas, beberapa bank memiliki persyaratan tambahan yang bergantung pada profil calon debitur dan kebijakan internal mereka.
Dokumen tambahan yang sering diminta:
1. Surat Referensi Bank
Jika pemohon memiliki rekening di bank lain, surat referensi yang menyatakan tidak ada masalah dalam administrasi bisa membantu kredibilitas.
2. Daftar Riwayat Hidup (CV)
Terutama untuk calon debitur dengan profesi yang sensitif atau penghasilan tinggi, CV yang detail bisa memperkuat posisi applicant.
3. Surat Keterangan Tempat Tinggal
Dokumen dari RT/RW atau lurah yang menyatakan bahwa pemohon memang tinggal di alamat yang tertulis dalam KTP.
4. Izin Mendirikan Bangunan (IMB) dan Sertifikat Kelayakan Fungsi Bangunan (SKFB)
Untuk properti baru, dokumen ini menunjukkan bahwa bangunan telah memenuhi standar keselamatan dan kelayakan konstruksi.
5. Asuransi Properti
Beberapa bank meminta polis asuransi properti atau jaminan asuransi jiwa debitur sebagai bagian dari perlindungan kredit.
6. Surat Keterangan Tidak Memiliki Tunggakan Pajak
Dari Direktorat Jenderal Pajak, untuk memastikan calon debitur tidak memiliki hutang pajak yang tertunggak.
Tips Praktis Menyiapkan Dokumen KPR agar Tidak Ditolak
Persiapan yang tepat bisa meminimalkan risiko penolakan. Berikut beberapa tips yang bisa diterapkan sebelum mengajukan KPR ke bank.
1. Buat Checklist Lengkap
Sebelum pergi ke bank, buatlah daftar lengkap semua dokumen yang dibutuhkan. Cocokkan satu per satu dengan dokumen yang sudah disiapkan. Ini memastikan tidak ada yang terlewat.
2. Fotokopi dengan Baik dan Rapi
Jangan menggunakan fotokopi yang pucat atau rusak. Pastikan semua fotokopi jelas, tidak miring, dan mudah dibaca. Beberapa bank bahkan meminta fotokopi berwarna untuk dokumen tertentu.
3. Perbarui Data Diri Terlebih Dahulu
Jika ada perubahan identitas, status keluarga, atau pekerjaan, pastikan sudah diperbarui di kantor kelurahan atau kantor terkait sebelum mengajukan KPR.
4. Siapkan Original dan Fotokopi
Kebanyakan bank akan meminta original untuk diverifikasi di tempat, kemudian mengembalikannya. Siapkan juga fotokopi untuk keperluan arsip bank.
5. Jangan Ada Data Bohong atau Manipulasi
Bank memiliki sistem verifikasi yang canggih. Jika ada ketidakkonsistenan atau data yang tidak sesuai dengan realitas, permohonan akan ditolak. Lebih baik jujur dari awal.
6. Tanya Ke Bank Sebelum Mengajukan
Setiap bank mungkin punya persyaratan yang sedikit berbeda. Hubungi customer service bank untuk mengetahui dokumen spesifik yang mereka butuhkan.
7. Persiapkan Dokumen Lebih Awal
Jangan menunggu hingga detik terakhir untuk mengumpulkan berkas. Beberapa dokumen seperti NPWP atau surat keterangan dari pemerintah membutuhkan waktu untuk diurus.
Berapa Lama Proses KPR Setelah Dokumen Lengkap?
Setelah semua dokumen diterima dan lengkap, waktu proses KPR biasanya bervariasi tergantung kebijakan masing-masing bank. Umumnya, proses persetujuan KPR memakan waktu antara 7 hingga 30 hari kerja.
Fase-fase dalam proses KPR adalah verifikasi dokumen (2-3 hari), analisis kelayakan (3-5 hari), survei properti dan appraisal (2-3 hari), keputusan kredit (1-2 hari), dan persiapan akad kredit serta pencairan dana (5-10 hari). Jika ada kendala atau dokumen yang masih kurang, waktu ini akan lebih panjang.